Chiusura pipeline saudita minaccia esportazioni di petrolio verso Europa e Asia
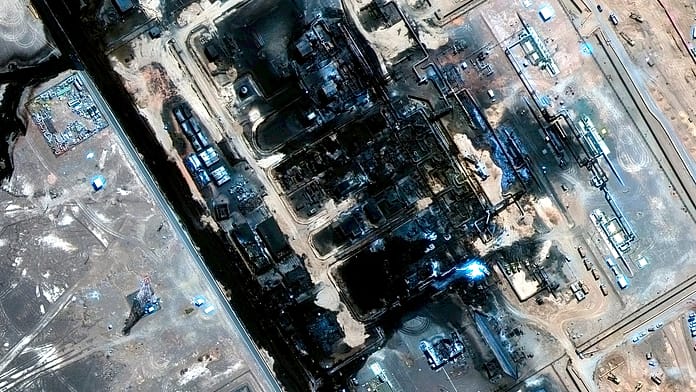
Un'interruzione della pipeline saudita sta compromettendo le esportazioni di greggio verso Europa e Asia, in un momento in cui i flussi dal Golfo sono già in calo significativo.
Perché conta
Analisi MarketSider
La chiusura della pipeline saudita genera pressione rialzista immediata su Brent e WTI, con volatilità attesa nei titoli energetici globali e europei. L'interruzione dell'offerta amplifica rischi inflazionistici e potrebbe comprimere margini per importatori netti (Europa, Asia), mentre crea opportunità di arbitraggio per produttori alternativi. I mercati reagiranno con riallocazione settoriale verso energy diversificato e hedging su commodity.
Che cosa è successo
Un'interruzione della pipeline saudita sta compromettendo le esportazioni di greggio verso Europa e Asia, in un momento in cui i flussi dal Golfo sono già in calo significativo. L'Arabia Saudita sta facendo affidamento sulle scorte stoccate per mantenere i suoi impegni commerciali, ma senza una data di ripresa dichiarata ufficialmente. L'impatto sulle consegne dipenderà dalla durata dello shutdown: un'interruzione prolungata potrebbe causare strozzature negli approvvigionamenti globali e pressioni al rialzo sui prezzi del Brent e WTI. Per gli investitori europei e asiatici, ciò significa potenziale volatilità nei titoli energetici, maggiori costi per l'import di petrolio e pressione inflazionistica. Le rotte marittime nella regione affrontano ulteriori rischi di disruption, amplificando le preoccupazioni sulla stabilità dell'offerta energetica globale. I mercati monitoreranno attentamente gli annunci sauditi sui tempi di riparazione e le decisioni dell'OPEC+ sulla gestione della produzione.
Il contesto
A cosa somiglia, storicamente
Analogie con l'attacco agli impianti sauditi di settembre 2019 (riduzione 50% della capacità, picchi di volatilità) e l'embargo OPEC degli anni '70. Precedenti shutdown prolungati hanno generato picchi di prezzo del 15-25% in 2-4 settimane, con effetti inflazionistici trasmessi ai mercati azionari entro 6-8 settimane.
Rischi e opportunità
Rischi segnalati
- Estensione dell'interruzione oltre 30 giorni comporterebbe strozzature critiche e spike di volatilità >20% su commodity energetiche, impattando negativamente sectional rotation e profitti di importatori
- Escalation geopolitica nella regione del Golfo potrebbe compromettere ulteriormente altre infrastrutture critiche (Stretto di Hormuz, altri terminal)
- Pressione inflazionistica trasmessa ai prezzi al consumo entro 4-6 settimane, riducendo margini operativi e comprimendo valutazioni azionarie cicliche
Opportunità segnalate
- Sovraperformance di produttori energetici non-OPEC (COP, SLB, NOC) che beneficeranno di premi di scarsità e aumento della domanda di diversificazione
- Rally dei titoli defensivi energetici europei (ENI.MI, TTE.PA, BP.L) offrono entry point su dividend yield elevato con catalizzatori di prezzo al rialzo
- Posizionamento in commodities hard (oro, metalli industriali via COPX, GLD) come hedge inflazionistico mentre mercati richiedono risk premium
Lettura MarketSider della notizia, non una raccomandazione di investimento.
Le fonti
La notizia originale è di euronews.com.